Simulador MEI ou ME
Compare o limite de faturamento do MEI com uma estimativa do imposto como ME no Simples.
 Agendar diagnósticoDiagnóstico
Informe a receita e a folha de salários dos últimos 12 meses e veja se as atividades sujeitas ao Fator R ficam no Anexo III ou no Anexo V do Simples Nacional.
Quero que um contador confira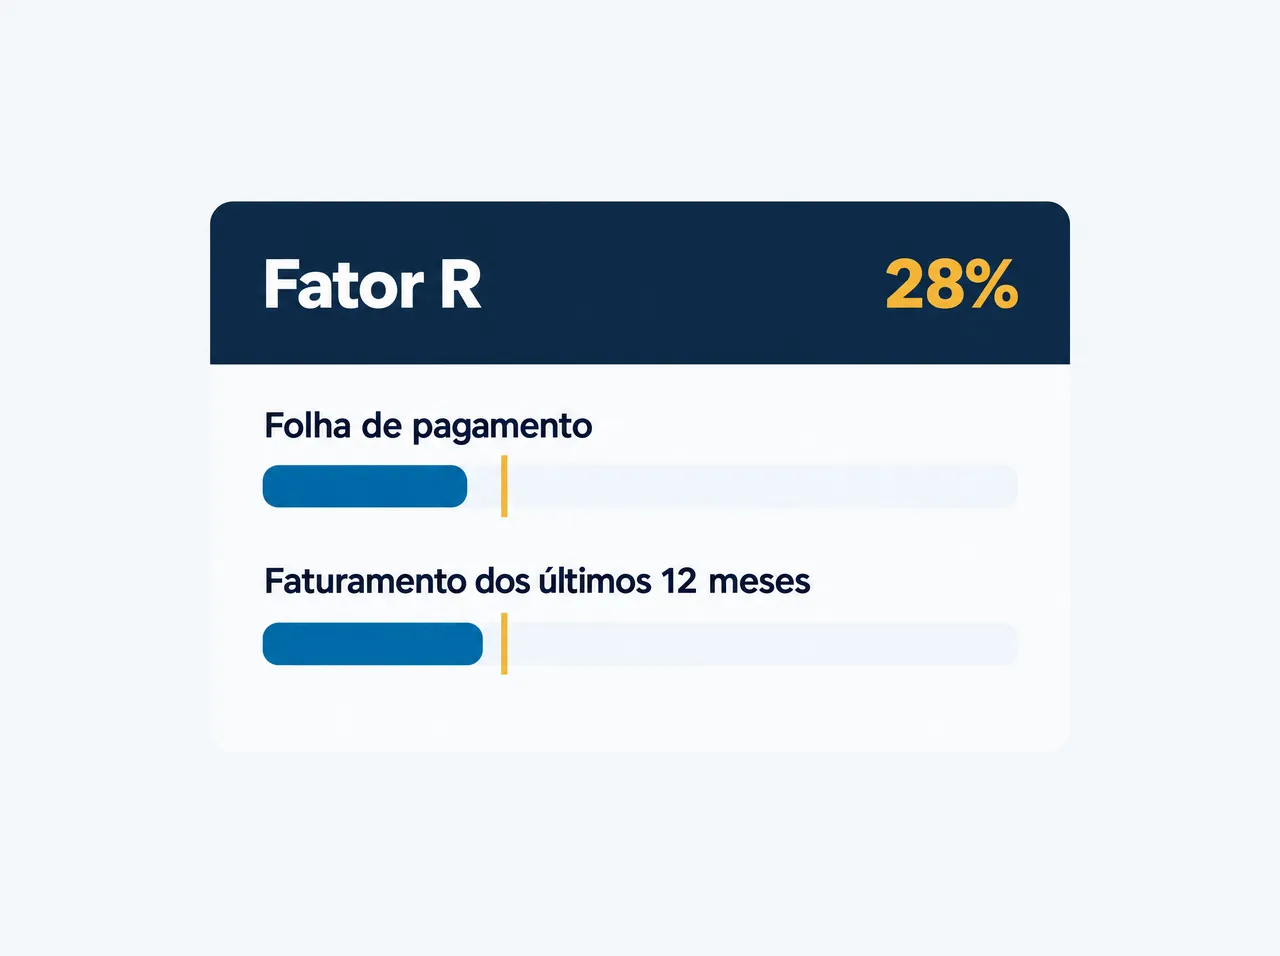
Resultado estimado, com base nas informações que você preencheu e na legislação vigente na data indicada. Não substitui a análise de um contador. Cálculo atualizado em outubro de 2026.
Fontes: Lei Complementar 123/2006, Lei Complementar 155/2016 (tabelas dos anexos), Resolução CGSN 140/2018.
O Fator R é a razão entre a folha de salários e a receita bruta da empresa nos 12 meses anteriores. Ele vale para empresas do Simples Nacional que prestam certos serviços, como consultoria, engenharia e publicidade. A lista de atividades está na Lei Complementar 123/2006, e o enquadramento depende do CNAE da empresa.
A regra tem um corte, em 28%:
Importa para quem presta serviços intelectuais ou técnicos no Simples Nacional e tem folha pequena em relação ao faturamento. O cálculo é refeito a cada mês, com os 12 meses anteriores, e define o anexo daquela apuração.
Empresas abertas há menos de 12 meses têm regra própria de apuração. Nesse caso, confira os valores com um contador.
A calculadora mostra o Fator R em porcentagem, o anexo correspondente e, quando o Fator R está abaixo de 28%, a diferença de folha até esse percentual. Mostra também a alíquota efetiva estimada em cada anexo para a receita informada.
A alíquota efetiva segue a fórmula da lei: a receita multiplicada pela alíquota nominal da faixa, menos a parcela a deduzir, dividido pela receita. A estimativa usa a receita informada como receita dos 12 meses e não considera o valor de cada mês.
Exemplo: com receita de R$ 240.000,00 e folha de R$ 72.000,00, o Fator R é de 30% e a atividade fica no Anexo III. Com a mesma receita e folha de R$ 24.000,00, o Fator R é de 10% e a atividade fica no Anexo V.
Compare o resultado com as suas apurações do Simples Nacional. Uma folha maior também aumenta o custo da empresa com salários e encargos, então a decisão deve considerar o conjunto das contas, não só a alíquota. Um contador pode conferir o enquadramento da atividade, o pró-labore praticado e o histórico dos 12 meses.
Compare o limite de faturamento do MEI com uma estimativa do imposto como ME no Simples.
Pesquise sua atividade e veja a descrição oficial e se ela pode ser MEI.
Insira os custos da sua atividade e veja o impacto dos impostos na sua margem de lucro.
Não achou sua resposta? Agende seu diagnóstico e a gente conversa.
 Dúvidas?Fale com a gente
Quem define é a lei: o art. 18 da Lei Complementar 123/2006 lista as atividades de serviços que entram no Anexo III ou no Anexo V conforme o Fator R, e o CNAE da empresa indica se ela se encaixa. Comércio e indústria têm anexos fixos (I e II) e não usam o Fator R.
Entra. Pela Resolução CGSN 140/2018 (art. 26), a folha inclui o que é pago a pessoas físicas pelo trabalho e o pró-labore, mais a contribuição patronal previdenciária e o FGTS efetivamente recolhidos. A distribuição de lucros não entra.
Sim. Em cada apuração do Simples Nacional, a razão usa a folha e a receita dos 12 meses anteriores ao mês apurado. Por isso o anexo pode mudar de um mês para o outro.
Não. É uma estimativa feita com a tabela do Simples Nacional e os valores que você informa. O valor do DAS é apurado todo mês no PGDAS-D, com a receita de cada período.
Agende uma reunião com a nossa equipe. Vamos entender a realidade da sua empresa e desenhar, junto com você, um plano sob medida.
Seus dados estão protegidos sob sigilo profissional, em conformidade com a LGPD, e usados exclusivamente para este atendimento. Veja a Política de Privacidade.
Quer conferir o resultado com um contador?
Agendar diagnóstico